CSSF-U1.1-ReportingMonatliche Fondszahlen, im CSSF-XML
Erstellen Sie die monatliche U1.1-Meldung nach dem CSSF-Rundschreiben 15/627 für OGA, SIF und SICAR. Von Ihren Fondsbuchhaltungsdaten oder einer Excel-Vorlage zu einer XML-Datei, die gegen die CSSF-Regeln geprüft und für die Einreichung benannt ist, fertig vor dem 10. Kalendertag.
| Positionen | Inhalt | Prüfungen |
|---|---|---|
| 20xx | Angaben zum OGA | Keine Fehler |
| 30xx | Finanzangaben zum OGA | Keine Fehler |
| 40xx | Anteilsklassen | Keine Fehler |
| 50xx | Zahlen je Klasse | 1 Fehler |
| 60xx | Erträge und Aufwendungen | Keine Fehler |
Monatlich
Eine Meldung je Berichtsmonat
10.
Kalendertag des Folgemonats
15/627
CSSF-Rundschreiben
XML
Nach der Namenskonvention der CSSF
Wer die U1.1-Meldung einreichen muss
Die Meldepflicht gilt für alle Investmentfonds luxemburgischen Rechts, die von der CSSF nach den drei folgenden Gesetzen beaufsichtigt werden.
OGA
Organismen für gemeinsame Anlagen, Teil I und II.
- Gesetz vom 17. Dezember 2010
SIF
Spezialisierte Investmentfonds.
- Gesetz vom 13. Februar 2007
SICAR
Investmentgesellschaften zur Anlage in Risikokapital.
- Gesetz vom 15. Juni 2004
Was die Meldung enthält
Die U1.1-Meldung vereint Angaben zum OGA als Ganzes und zu jeder Anteils- oder Aktienklasse, mit den Flüssen des Monats sowie den Anlageerträgen und -aufwendungen.
| Positionen | Abschnitt | Hauptinhalt |
|---|---|---|
| – | Meldung und Absender | Allgemeine Angaben zur Meldung und zum Absender |
| 20xx | OGA | LEI, Bewertungsstichtag, Häufigkeit der NIW-Berechnung, Auflegungs- und Schließungsdatum |
| 30xx | Finanzangaben zum OGA | Gesamter NIW, Erlöse aus ausgegebenen Anteilen, Zahlungen für zurückgenommene Anteile, Gesamtausschüttungen, in der Basiswährung des OGA |
| 40xx | Anteils- / Aktienklasse | Allgemeine Angaben zu jeder Klasse, Schließungsdatum und -grund |
| 50xx | Zahlen je Klasse | Umlaufende Anteile, NIW je Anteil in der Währung des OGA und der Klasse, Nettorendite, Ausgaben, Rücknahmen und Ausschüttungen |
| 60xx | Erträge und Aufwendungen | Dividenden, Anleihezinsen, Bankzinsen, sonstige Erträge, Gebühren, Performance Fees, sonstige Aufwendungen, realisierte und nicht realisierte Gewinne oder Verluste |
Was die Lösung für Sie erledigt
Prüfung nach den CSSF-Regeln
Jeder Wert wird vor dem Erstellen der Datei validiert, damit die Meldung die Anforderungen der CSSF und ihre Konsistenzregeln erfüllt.
Daten aus Ihren Systemen
Die Angaben werden aus Fondsbuchhaltung, Portfoliomanagement und Handelssystemen erfasst und aufbereitet, unabhängig von ihrem Format.
Für große Volumen gebaut
Die Lösung verarbeitet viele Fonds und Anteilsklassen und wächst mit Ihrer Verwaltungsgesellschaft.
Excel-Vorlage für kleinere Fondspaletten
Für wenige Fonds führt eine intuitive Excel-Vorlage mit Auswahllisten und Datumsauswahl durch die Eingabe.
Pünktlich, jeden Monat
Die automatisierte Erstellung hilft Ihnen, die Frist zum 10. Kalendertag mit aktuellen Zahlen einzuhalten.
Einreichung und Support
Die Dateien sind bereit für die elektronische Einreichung. Optional reichen wir sie sicher bei der CSSF ein und verfolgen die Rückmeldungen. Dokumentation und Hilfe sind inbegriffen.
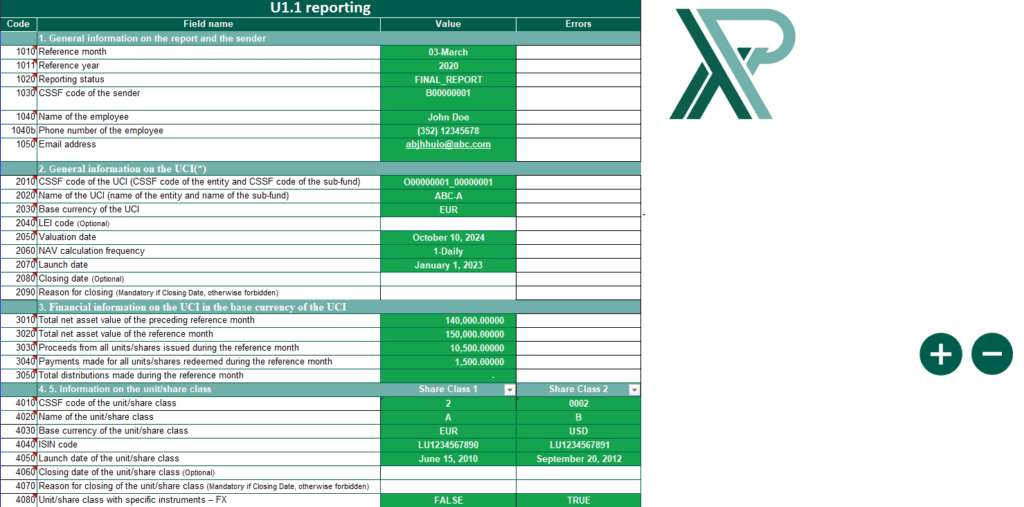
Die U1.1-Lösung in der Praxis
Kurze Vorführung (auf Englisch). Der Player wird erst beim Klick geladen.

Von Ihren Daten zur CSSF
-
Erfassen
Importieren Sie die Auszüge Ihrer Buchhaltungssysteme oder füllen Sie die Excel-Vorlage aus.
-
Prüfen
Jeder Fehler erscheint mit Begründung und der betroffenen Position.
-
Erzeugen
Die XML-Datei wird nach der Namenskonvention der CSSF erstellt.
-
Einreichen
Senden Sie sie verschlüsselt über Ihren Übertragungskanal oder überlassen Sie uns Einreichung und Nachverfolgung.
Beispiel für einen Dateinamen: U11REP-B00000012-O00008450-00000002-201512-RAP-1421893257541.xml
Melderegeln je nach Situation
Die Werte, die die CSSF in den Sonderfällen im Leben eines Fonds oder einer Anteilsklasse erwartet.
Vorläufige Meldung mit den Werten des Vormonats
Wenn die vorläufigen Zahlen den vorherigen gesamten NIW übernehmen (Position 3020 aus Position 3010 kopiert), geben Sie an:
| Position | Feld | Wert |
|---|---|---|
| 3030, 5050 | Erlöse aus ausgegebenen Anteilen | 0 |
| 3040, 5060 | Zahlungen für zurückgenommene Anteile | 0 |
| 3050, 5070, 5080, 5090 | Ausschüttungen | 0 |
| 5010 | Umlaufende Anteile | Wie im Vormonat |
| 5020, 5030 | NIW je Anteil | Wie im Vormonat |
| 5040 | Nettorendite je Anteil | 0 |
| 6010 bis 6100 | Anlageerträge und -aufwendungen | 0 |
Letzte endgültige Meldung eines OGA
Einzureichen für den Monat, in dem der OGA geschlossen, liquidiert, mit einem anderen OGA verschmolzen wird oder seinen OGA-Status aufgibt.
| Position | Feld | Wert |
|---|---|---|
| 2080 | Schließungsdatum | Datum des Austritts der letzten Anleger |
| 2090 | Schließungsgrund | 1, 2, 3, 4 oder 5 |
| 3020 | Gesamter NIW | Wert der verbleibenden Vermögenswerte in Liquidation |
| 3030 | Erlöse aus ausgegebenen Anteilen | Im Berichtsmonat |
| 3040 | Zahlungen für zurückgenommene Anteile | Im Berichtsmonat |
| 3050 | Gesamtausschüttungen | Im Berichtsmonat |
Bei einer Verschmelzung meldet der übernehmende OGA die aus dem übertragenden OGA umgewandelten Anteile als Zeichnungen in Position 3030. Bei einer vorübergehenden Schließung reichen Sie für die Folgemonate eine Nullmeldung ein (Option 4 in Position 2090).
Letzte Nullmeldung eines OGA
Einzureichen für den Monat, in dem der OGA endgültig eingestellt wird.
| Position | Feld | Wert |
|---|---|---|
| 2040 | Rechtsträgerkennung | LEI, falls vorhanden |
| 2050 | Bewertungsstichtag | Datum der endgültigen Schließung |
| 2060 | Häufigkeit der NIW-Berechnung | 1 bis 20 |
| 2070 | Auflegungsdatum | Schließungsdatum |
| 2080 | Schließungsdatum | Datum der endgültigen Schließung |
| 2090 | Schließungsgrund | 5 |
Das Schließungsdatum aus Position 2080 wird auch in den Positionen 2050 und 2070 angegeben.
Schließung einer Anteils- oder Aktienklasse
Eine vollständig zurückgenommene Klasse erscheint ein letztes Mal in der Meldung für den Monat der Rücknahme.
| Position | Feld | Wert |
|---|---|---|
| 4060 | Schließungsdatum | Datum des Austritts der letzten Anleger |
| 4070 | Schließungsgrund | 1, 2, 3 oder 4 |
| 5010 | Umlaufende Anteile | 0 |
| 5020, 5030 | NIW je Anteil | Letzter NIW je Anteil |
| 5040 | Nettorendite | Wertentwicklung zwischen vorletztem und letztem NIW |
| 5050 | Erlöse aus ausgegebenen Anteilen | Im Berichtsmonat |
| 5060 | Zahlungen für zurückgenommene Anteile | Im Berichtsmonat |
| 5070, 5080, 5090 | Ausschüttungen | Im Berichtsmonat |
Häufige Fragen
Was ist die CSSF-U1.1-Meldung?
Eine monatliche Meldung, die luxemburgische Investmentfonds nach dem Rundschreiben 15/627 an die CSSF übermitteln. Sie enthält Finanzangaben zum OGA und zu seinen Anteils- oder Aktienklassen: Nettoinventarwert, Zeichnungen, Rücknahmen, Ausschüttungen, Renditen sowie Erträge und Aufwendungen des Monats.
Welche Frist gilt?
Die Meldung ist jeden Monat fällig, spätestens am 10. Kalendertag des auf den Berichtsmonat folgenden Monats.
Was, wenn der NIW am 10. noch nicht vorliegt?
Die Frist gilt trotzdem: Reichen Sie bis zum 10. Kalendertag eine vorläufige Meldung mit geschätzten Zahlen ein und danach eine endgültige Meldung, sobald die Zahlen vorliegen. Vorläufige Meldungen unterliegen denselben Validierungsregeln wie endgültige.
Wann ist die erste endgültige Meldung fällig?
Für den Monat, in dem der NIW erstmals berechnet wird, oder den Monat, in dem die erste Zeichnung angenommen und Anteile ausgegeben werden. Im zweiten Fall können Sie einen inoffiziellen NIW melden, bei dem Position 3020 der Summe der Positionen 3030 und 3040 entspricht, und danach eine endgültige Meldung, sobald der offizielle NIW berechnet ist.
Ab wann wird eine neue Anteilsklasse gemeldet?
Im Monat ihrer Aktivierung, mit einer endgültigen Meldung (und bei Bedarf einer vorläufigen). Die Abschnitte 4 und 5 werden danach gemeldet, solange die Klasse aktiv ist, unabhängig von der Häufigkeit ihrer NIW-Berechnung.
Welcher Wechselkurs gilt für Umrechnungen?
Der Kurs am Buchungsdatum für Position 5090 und am Bewertungsstichtag für die Positionen 5030 und 5040. Ändert sich die Basiswährung im Laufe des Monats, melden Sie alle Beträge außer den Positionen 5030, 5040 und 5090 in der am Bewertungsstichtag (Position 2050) gültigen Währung und rechnen Position 3010 in der ersten Meldung mit der neuen Währung um.
Wie werden Zeichnungen und Rücknahmen gemeldet?
In dem Monat, in dem sie den gesamten Nettoinventarwert (Position 3020) beeinflussen. Sacheinlagen sowie Einlagen eines Rechtsträgers, der zu einem von der CSSF zugelassenen OGA wird, werden als Zeichnungen in den Positionen 3030 und 5050 gemeldet.
Wie werden All-in-Gebühren gemeldet?
Wird eine einzige Vergütung an einen Dienstleister gezahlt, der die übrigen Dienstleister bezahlt, verwenden Sie dieselbe Bezeichnung wie im Jahresabschluss, je nach Status der Gegenpartei, zum Beispiel Position 6061 für Beratungs- und Verwaltungsgebühren.
Was droht bei verspäteter oder fehlerhafter Meldung?
Die CSSF kann eine Verwaltungsgeldbuße von 125 bis 12.500 Euro verhängen, wenn Meldungen oder angeforderte Informationen nicht übermittelt werden oder unvollständig, unrichtig oder falsch sind.
Offizielle Dokumente der CSSF
Das Rundschreiben, die Leitlinien und die FAQ der CSSF (Dokumente auf Englisch).
Weitere Reporting-Lösungen
Ihre nächste U1.1-Meldung, geprüft vor dem 10.
Nennen Sie uns die Anzahl Ihrer Fonds und Anteilsklassen. Wir zeigen Ihnen die Lösung mit Ihren eigenen Daten.