Reporting CSSF U1.1Chiffres mensuels des fonds, en XML CSSF
Préparez le rapport mensuel U1.1 exigé par la circulaire CSSF 15/627 pour les OPC, FIS et SICAR. De vos données comptables ou d’un modèle Excel à un fichier XML contrôlé selon les règles de la CSSF et nommé pour le dépôt, prêt avant le 10e jour calendaire.
| Postes | Contenu | Contrôles |
|---|---|---|
| 20xx | Informations sur l’OPC | Aucune erreur |
| 30xx | Informations financières de l’OPC | Aucune erreur |
| 40xx | Classes de parts | Aucune erreur |
| 50xx | Chiffres par classe | 1 erreur |
| 60xx | Revenus et charges | Aucune erreur |
Mensuel
Un rapport par mois de référence
10e
Jour calendaire du mois suivant
15/627
Circulaire CSSF
XML
Selon la convention de nommage de la CSSF
Qui doit déposer le rapport U1.1
L’obligation s’applique à tous les fonds d’investissement de droit luxembourgeois surveillés par la CSSF au titre des trois lois ci-dessous.
OPC
Organismes de placement collectif, parties I et II.
- Loi du 17 décembre 2010
FIS
Fonds d’investissement spécialisés.
- Loi du 13 février 2007
SICAR
Sociétés d’investissement en capital à risque.
- Loi du 15 juin 2004
Ce que contient le rapport
Le rapport U1.1 réunit des informations sur l’OPC dans son ensemble et sur chaque classe de parts ou d’actions, avec les flux du mois et les revenus et charges d’investissement.
| Postes | Section | Contenu principal |
|---|---|---|
| – | Rapport et déclarant | Informations générales sur le rapport et l’expéditeur |
| 20xx | OPC | LEI, date d’évaluation, fréquence de calcul de la VNI, dates de lancement et de clôture |
| 30xx | Informations financières de l’OPC | VNI totale, produits des parts émises, paiements des parts rachetées, distributions totales, dans la devise de référence de l’OPC |
| 40xx | Classe de parts / d’actions | Informations générales sur chaque classe, date et motif de clôture |
| 50xx | Chiffres par classe | Parts en circulation, VNI par part dans la devise de l’OPC et de la classe, rendement net, émissions, rachats et distributions |
| 60xx | Revenus et charges | Dividendes, intérêts sur obligations, intérêts bancaires, autres revenus, frais, commissions de performance, autres charges, plus ou moins-values réalisées et non réalisées |
Ce que fait la solution pour vous
Contrôles selon les règles de la CSSF
Chaque valeur est validée avant la création du fichier : le rapport respecte les exigences de la CSSF et ses règles de cohérence.
Des données issues de vos systèmes
Les informations sont collectées et organisées depuis la comptabilité des fonds, la gestion de portefeuille et l’exécution des ordres, quel que soit leur format.
Conçu pour les volumes
La solution traite un grand nombre de fonds et de classes et accompagne la croissance de votre société de gestion.
Modèle Excel pour les petites gammes
Pour quelques fonds, un modèle Excel intuitif avec listes déroulantes et sélecteurs de date guide la saisie.
Dans les délais, chaque mois
La production automatisée vous permet de respecter l’échéance du 10e jour calendaire avec des chiffres à jour.
Dépôt et support
Les fichiers sont prêts pour le dépôt électronique. En option, nous les déposons de façon sécurisée auprès de la CSSF et suivons les retours. Documentation et assistance incluses.
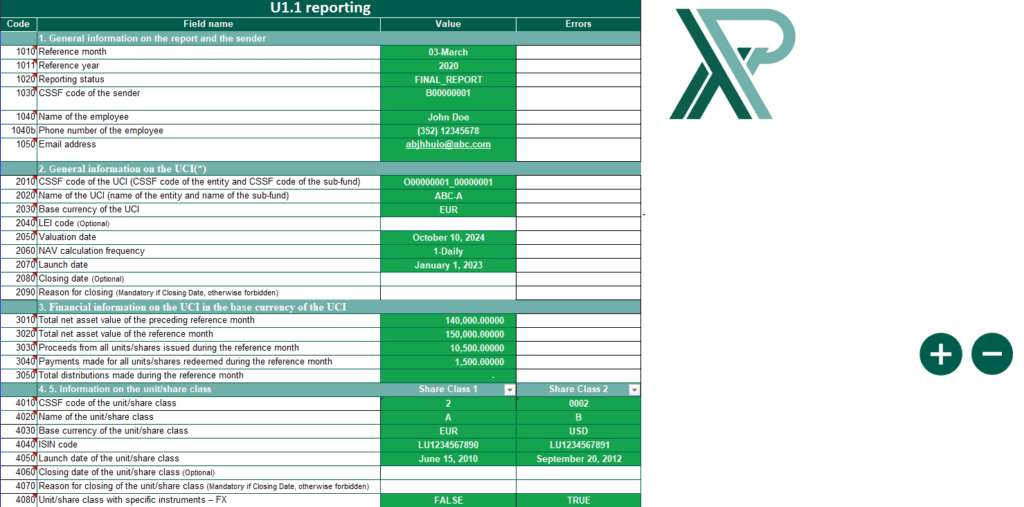
La solution U1.1 en démonstration
Courte démonstration (en anglais). Le lecteur ne se charge que lorsque vous cliquez.

De vos données à la CSSF
-
Collecter
Importez les extractions de vos systèmes comptables, ou remplissez le modèle Excel.
-
Contrôler
Chaque erreur s’affiche avec son motif et le poste concerné.
-
Générer
Le fichier XML est créé selon la convention de nommage de la CSSF.
-
Déposer
Transmettez-le chiffré par votre canal habituel, ou confiez-nous le dépôt et le suivi.
Exemple de nom de fichier : U11REP-B00000012-O00008450-00000002-201512-RAP-1421893257541.xml
Règles de déclaration selon la situation
Les valeurs attendues par la CSSF dans les cas particuliers de la vie d’un fonds ou d’une classe.
Rapport provisoire reprenant le mois précédent
Si les chiffres provisoires reprennent la VNI totale précédente (poste 3020 copié du poste 3010), indiquez :
| Poste | Champ | Valeur |
|---|---|---|
| 3030, 5050 | Produits des parts émises | 0 |
| 3040, 5060 | Paiements des parts rachetées | 0 |
| 3050, 5070, 5080, 5090 | Distributions | 0 |
| 5010 | Parts en circulation | Identique au mois précédent |
| 5020, 5030 | VNI par part | Identique au mois précédent |
| 5040 | Rendement net par part | 0 |
| 6010 à 6100 | Revenus et charges d’investissement | 0 |
Dernier rapport définitif d’un OPC
Déposé pour le mois au cours duquel l’OPC est clôturé, liquidé, fusionné avec un autre OPC ou abandonne son statut d’OPC.
| Poste | Champ | Valeur |
|---|---|---|
| 2080 | Date de clôture | Date de sortie du ou des derniers investisseurs |
| 2090 | Motif de clôture | 1, 2, 3, 4 ou 5 |
| 3020 | VNI totale | Valeur des actifs restant en liquidation |
| 3030 | Produits des parts émises | Pendant le mois de référence |
| 3040 | Paiements des parts rachetées | Pendant le mois de référence |
| 3050 | Distributions totales | Pendant le mois de référence |
En cas de fusion, l’OPC absorbant déclare les parts converties de l’OPC absorbé comme des souscriptions au poste 3030. En cas de fermeture temporaire, déposez un rapport nul pour les mois suivants (option 4 du poste 2090).
Dernier rapport nul d’un OPC
Déposé pour le mois au cours duquel l’OPC cesse définitivement ses activités.
| Poste | Champ | Valeur |
|---|---|---|
| 2040 | Identifiant d’entité juridique | LEI, s’il existe |
| 2050 | Date d’évaluation | Date de clôture définitive |
| 2060 | Fréquence de calcul de la VNI | 1 à 20 |
| 2070 | Date de lancement | Date de clôture |
| 2080 | Date de clôture | Date de clôture définitive |
| 2090 | Motif de clôture | 5 |
La date de clôture du poste 2080 est aussi reportée aux postes 2050 et 2070.
Clôture d’une classe de parts ou d’actions
Une classe entièrement rachetée figure une dernière fois dans le rapport du mois du rachat.
| Poste | Champ | Valeur |
|---|---|---|
| 4060 | Date de clôture | Date de sortie du ou des derniers investisseurs |
| 4070 | Motif de clôture | 1, 2, 3 ou 4 |
| 5010 | Parts en circulation | 0 |
| 5020, 5030 | VNI par part | Dernière VNI par part |
| 5040 | Rendement net | Performance entre l’avant-dernière et la dernière VNI |
| 5050 | Produits des parts émises | Pendant le mois de référence |
| 5060 | Paiements des parts rachetées | Pendant le mois de référence |
| 5070, 5080, 5090 | Distributions | Pendant le mois de référence |
Questions fréquentes
Qu’est-ce que le rapport CSSF U1.1 ?
Un rapport mensuel que les fonds d’investissement luxembourgeois remettent à la CSSF au titre de la circulaire 15/627. Il fournit des informations financières sur l’OPC et ses classes de parts ou d’actions : valeur nette d’inventaire, souscriptions, rachats, distributions, rendements, revenus et charges du mois.
Quelle est l’échéance ?
Le rapport est dû chaque mois, au plus tard le 10e jour calendaire du mois suivant le mois de référence.
Et si la VNI n’est pas prête le 10 ?
Le dépôt reste obligatoire dans le délai : déposez un rapport provisoire avec des chiffres estimés au plus tard le 10e jour calendaire, puis un rapport définitif dès que les chiffres sont disponibles. Les rapports provisoires suivent les mêmes règles de validation que les rapports définitifs.
Quand déposer le premier rapport définitif ?
Pour le mois au cours duquel la VNI est calculée pour la première fois, ou celui au cours duquel la première souscription est acceptée et des parts sont émises. Dans ce second cas, vous pouvez déclarer une VNI non officielle où le poste 3020 est égal à la somme des postes 3030 et 3040, puis un rapport définitif une fois la VNI officielle calculée.
Quand une nouvelle classe commence-t-elle à être déclarée ?
Le mois de son activation, avec un rapport définitif (et un rapport provisoire si nécessaire). Les sections 4 et 5 sont ensuite fournies tant que la classe est active, quelle que soit la fréquence de calcul de sa VNI.
Quel taux de change appliquer ?
Le taux à la date de comptabilisation pour le poste 5090 et à la date d’évaluation pour les postes 5030 et 5040. Si la devise de référence change en cours de mois, déclarez tous les montants, sauf les postes 5030, 5040 et 5090, dans la devise valable à la date d’évaluation (poste 2050), et convertissez le poste 3010 dans le premier rapport établi avec la nouvelle devise.
Comment déclarer les souscriptions et rachats ?
Le mois au cours duquel ils affectent la VNI totale (poste 3020). Les apports en nature, et les apports d’une entité qui devient un OPC agréé par la CSSF, sont déclarés comme souscriptions aux postes 3030 et 5050.
Comment déclarer une commission « all-in » ?
Lorsqu’une seule rémunération est versée à un prestataire qui rémunère ensuite les autres, utilisez le même libellé que dans les comptes annuels, selon le statut de la contrepartie, par exemple le poste 6061 pour les commissions de conseil et de gestion.
Que risque-t-on en cas de retard ou d’erreur ?
La CSSF peut infliger une amende administrative de 125 à 12 500 euros lorsque les rapports ou les informations demandées ne sont pas transmis, ou sont incomplets, inexacts ou faux.
Documents officiels de la CSSF
La circulaire, les lignes directrices et la FAQ publiées par la CSSF (documents en anglais).
Autres solutions de reporting
Votre prochain rapport U1.1, contrôlé avant le 10
Indiquez-nous le nombre de fonds et de classes que vous déclarez. Nous vous montrerons la solution sur vos propres données.